
Stock Market सीखें • Lesson 2
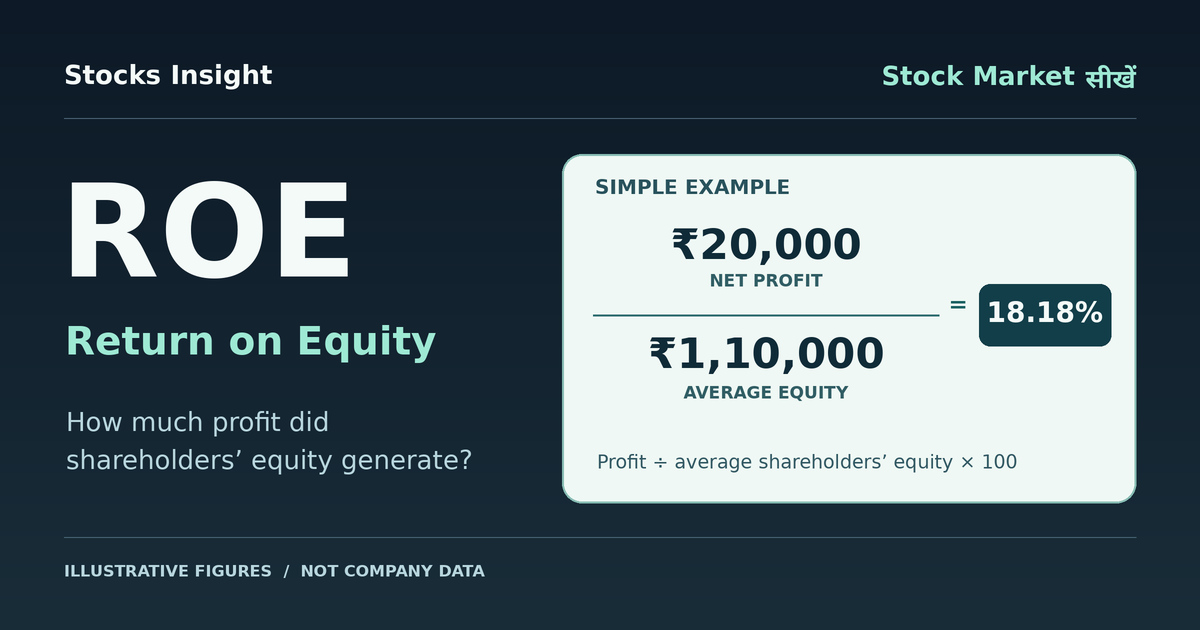
मान लीजिए आपकी stationery की दुकान ने इस साल ₹20,000 का profit कमाया। क्या यह अच्छा है? जवाब के लिए सिर्फ profit देखना काफी नहीं है। यह भी जानना होगा कि मालिक का औसतन कितना पैसा कारोबार में लगा था। Return on Equity (ROE) इसी सवाल का जवाब देता है: कंपनी ने shareholders की औसत book equity के हर ₹100 पर कितना accounting profit कमाया?
ROE का formula
ROE (%) = उस अवधि का shareholders के हिस्से का net profit ÷ उसी अवधि की average shareholders’ equity × 100.
यहाँ equity का मतलब balance sheet में दिखने वाली मालिकों की हिस्सेदारी है। यह share price या market cap नहीं है। एक आसान तरीका है शुरुआत और अंत की equity जोड़कर दो से भाग देना। दोनों amounts और profit एक ही unit में लें, जैसे ₹ या ₹ करोड़। Consolidated accounts में अगर आप parent company के shareholders की equity लेते हैं, तो profit भी उन्हीं shareholders का लें।
आसान example: ₹20,000 profit पर ROE कितना?
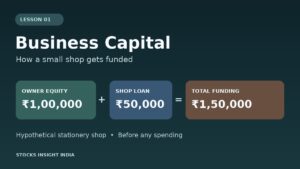
Capital वाले lesson की तरह एक काल्पनिक stationery shop लें। साल की शुरुआत में मालिक की equity ₹1,00,000 है। दुकान ने tax के बाद ₹20,000 कमाए और पूरा profit कारोबार में रखा। कोई नया निवेश, निकासी या दूसरी equity change नहीं हुई। इसलिए साल के अंत की equity ₹1,20,000 है।
- Average equity = (₹1,00,000 + ₹1,20,000) ÷ 2 = ₹1,10,000.
- ROE = ₹20,000 ÷ ₹1,10,000 × 100 = 18.18%.
यानी इस साल औसतन हर ₹100 की equity पर दुकान ने करीब ₹18.18 accounting profit कमाया। इसका मतलब यह नहीं कि shareholders को उतना cash मिला या stock का price उतना बढ़ा।
Common mistake: सिर्फ closing equity से भाग देना
उसी ₹20,000 को सिर्फ ₹1,20,000 से भाग दें तो 16.67% आता है। Profit नहीं बदला, सिर्फ denominator बदल गया। अगर साल के बीच में बड़ा buyback या नया share issue हुआ हो, तो दो balances का simple average भी पूरी तस्वीर नहीं दिखा सकता। ऐसे में company या screener कौन-सी equity और कौन-सी अवधि इस्तेमाल कर रहा है, यह पढ़ें।
High ROE कब misleading हो सकता है?
ROE बढ़ने की एक वजह बेहतर profit हो सकती है। लेकिन equity घटने पर भी ratio बढ़ सकता है, भले profit न बढ़े। इसलिए साथ में net profit का trend और debt देखें। Equity बहुत कम या negative हो, तो ROE का प्रतिशत सामान्य तुलना के लिए भरोसेमंद नहीं है। Peer comparison करते समय एक ही sector, एक जैसी reporting scope और एक जैसी अवधि चुनें। छह महीने के actual ROE की तुलना annualised figure से सीधे न करें।
आज की practice: किसी annual report में opening equity, closing equity और उसी साल का attributable profit ढूँढें। अपने calculation के साथ अवधि और standalone या consolidated basis भी लिखें।
Reference: CFA Institute की financial ratio list में ROE के लिए average shareholders’ equity का इस्तेमाल बताया गया है। यह lesson सीखने के लिए है, निवेश की सलाह नहीं।